

新疆纱线产量与疆棉消化 ——转载于疆二代视频号,向原作者致敬!
寒露时节,当新疆的广大棉农正被每天震荡的棉花价格吸引时,一件事关新疆棉花产业未来的变化正在发生。2026年1-8月:新疆的纱线产量,超越江苏,成为全国第二位。
这件事的意义,不止是一个名次。纱线产量上去了,意味着新疆自己的棉花,越来越不用运出去了——就地转化率已经从2021年的35%提到2025年的45%。按2025年新疆棉花总产616.5万吨算,疆内一年消化的棉花超过280万吨——这个数字,相当于十年前全疆棉花总产的八成左右。
对种棉花的人来说,这是家门口多出来的一个大买家。
从2014年棉花目标价格改革落地算起,到2025年新疆纺织服装工业总产值首次突破千亿元,新疆走了十一年。
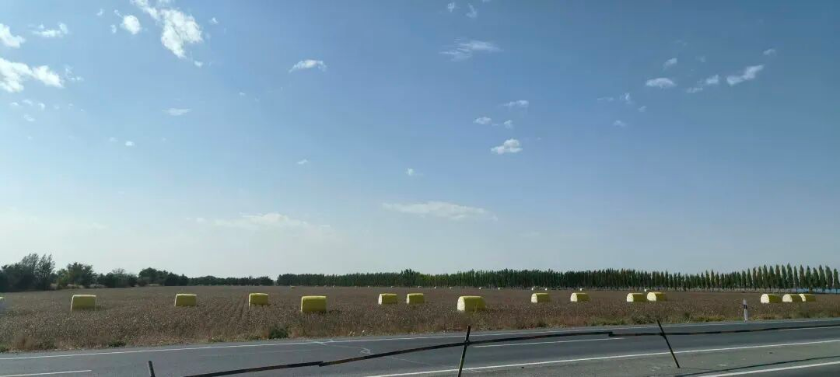
北疆某地,在棉田中等待销售的“棉蛋蛋”。先看下2025年的全年成绩单:
省份 | 2025 年纱产量 | 全国排名 |
山东 | 436.68 万吨 | 第 1 |
江苏 | 346.92 万吨 | 第 2 |
新疆 | 334.97 万吨 | 第 3 |
2025年,新疆离江苏只差11.95万吨,离山东差101.71万吨。到2026年1—8月:
省份 | 1-8 月纱产量 | 累计同比 |
山东 | 263.86 万吨 | -7.25% |
新疆 | 256.95 万吨 | +19.81% |
江苏 | 220.69 万吨 | -0.95% |
新疆已经超过江苏36.26万吨。跃升为全国第二的位置。那道还没跨过去的坎那新疆离山东还有多远?
统计口径 | 山东 | 新疆 | 产量差距 |
2026 年 1—6 月 | 196.37 | 191.36 | 5.01 |
2026 年 1—7 月 | 228.53 | 223.45 | 5.08 |
2026 年 1—8 月 | 263.86 | 256.95 | 6.91 |
新疆与山东之间的差距还在扩大,按累计数据倒推,2026年8月单月,山东产纱约35.33万吨,新疆约33.50万吨——单月还差1.83万吨。如果9月、10月的单月差继续为正,2026年内反超基本无望。新疆没有掉速度。1—8月累计增速19.81%,是主要产纱省份里唯一保持两位数增长的。
省份 | 1—8 月累计同比 |
新疆 | +19.81% |
山东 | −7.25% |
湖北 | −27.83% |
福建 | −42.41% |
问题是:这是一场“对手在退、新疆在进”的比赛。新疆的追赶,很大一部分不是自己跑得快,是对手在失血。而山东的退,是有底线的——本土保留部分高附加值、靠近终端市场的产能,不会完全退出。按现在的月度节奏硬推,2026年内看不到反超。行业调研里有句话说得直白:新疆要真正超过山东,得等山东出现一次“规模性的产业调整”。那不是新疆能决定的。
为什么能追得这么近把时间拉长看,新疆追到第二,靠的是实打实的成本差。
第一项:电。新疆纺织到户综合电价0.33元/度。自治区以0.38元/度为基准、0.33元/度为起点,财政对差额的0.05元/度给补贴。内地普遍在0.6—0.8元/度。纺一吨纱大约要4000度电,光电费一项,新疆就比内地省1000多元。
第二项:补贴。新疆纺织的政策是一整套组合拳(多数执行到2027年底):出疆运费补贴、流动资金贷款贴息(单企最高3000万元)、固定资产投资贴息、技改补贴、销售补贴、就业与培训补贴。南疆另有企业所得税“五免五减”,工业用地价格是东部的五分之一到十分之一。
第三项:原料。全国92.8%的棉花产自新疆。2025年新疆棉花总产616.5万吨,总产、单产连续32年居全国第一。原料就在家门口,不用长途调运皮棉,也避开了物流加价。
第四项:设备。新疆新建纱厂锭速普遍在20000转以上,内地老厂很多还在16000转,产出效率差20%到30%。几项加总,新疆吨纱综合成本比内地低约1200到2000元。行业里有个说法很传神:这不是同一场比赛,是内燃机车拼高铁。这也解释了一组反差极大的数字:截至2026年8月20日,全国主流地区纺企开机负荷68.9%,但这个平均数是假的——内地纱厂整体开机率只有50%左右,广东佛山织造开机率甚至只有两成;新疆纱厂常年维持九成以上。
但成本低,不等于赚钱到这里,故事像是一个完美的“成本优势赢下市场”。但真实的2026年,不是这样。看阿克苏——新疆纺织最密集的地区之一。根据相关数据,2026年上半年:规上纺织业营业收入103.09亿元,增长21.5%;利润总额亏损1.17亿元,比上年同期多亏1.13亿元;亏损面56.6%。营收在涨,利润在亏。这不是孤例:2026年1—9月,内地纱厂即期利润长期处在−1000到−2500元/吨的深度亏损区间,新疆纱厂前期低价原料用完之后,也一度进入中幅亏损。5月,新疆32支纱即期利润一度跌到−530元/吨,接近5年最低。
而棉纱价格始终跟不上——4月底棉纱价格指数约23000元/吨,到9月也只在24000元/吨附近徘徊,而同期棉花一度逼近18000元/吨。有纺企算过一笔账:棉花从15000涨到18000,棉纱得卖到25000才能保本,但市场最高只能卖到24000。涨了,但没涨够;卖了,但没赚到。
这时新疆的“低成本”意味着什么?意味着同样的亏损,新疆扛得住,内地扛不住。它不是“赚得多”,是“亏得起”。这两件事差别很大。“扛得住”是一种生存能力,不是一种盈利能力。而棉花价格只要在高位待得够久,“扛得住”也会被击穿。
一进一退:内地缩,新疆填内地的退,是行业级的。2026年上半年,全国规上纺织业、纺织服装服饰业企业合计净减少近1500家(国家统计局数据)。截至10月8日,全国主要织造基地综合开工率仅47.30%,喷气织机开机率52.83%。中国棉纺织行业协会9月的调查更直白:纯棉纱集群开台率仅八成,白坯布集群处于负毛利状态,全行业“成本压力增大,利润微薄”。宁波溢达——做了33年高端纯棉衬衫代工、服务多个国际品牌的标杆工厂,2026年6月全面停产,订单分流到了新疆、桂林和东南亚。中国棉花协会8月的调查报告里有一句判断,把两地关系说得很清楚:“新疆地区气流纺产能增量明显,一定程度对冲内地传统环锭纺产能收缩。”新疆扩出来的产能,正好填了内地收缩的缺口。对内地纺企来说,最难的地方不是“行情不好”,而是——对手的成本结构,你复制不了。它不是靠管理改善能追上的差距,是电价、税收、地价、运费、设备代差一层层垒起来的。
新疆赢下的,是在这场下行里活下来的资格——不是利润,是位置。内地企业退出的产能,正好被新疆的低成本接住;但接住之后能不能赚到钱,是另一道题。
政策开始收手如果故事到这里结束,那它就是一篇“新疆赢了”的稿子。但2026年真正值得注意的信号,在另一头:这轮扩张的推手,开始收手了。
第一,立项变难了。2025年7月《新疆维吾尔自治区优化营商环境条例》明确禁止“低水平重复建设”和“恶性竞争”,当年8月起项目审批节奏明显放缓,审批标准从“看规模”转向看技术含量、附加值和环保水平。这是“控增量”。
第二,补贴有期限。核心的“棉九条”(新政办发〔2025〕26号)执行期明确为2025年1月1日至2027年12月31日,2027年之后怎么办,是行业最大的悬念之一。这是“控预期”。
第三,原料的生产面积在压缩。新疆计划通过2至3年将棉花面积调整至3600万亩左右,2026年调减计划为500—700万亩、减幅超10%;但据产业调研,实际落地降幅明显低于计划。这是“控上游”。把这三件事和产能增速放在一起看:2025年约3300万锭,2026年突破3700万锭、年底逼近4000万锭,2027年新增产能预计回落至250万锭左右,产能扩张节奏逐年收窄。
这三件事指向同一个方向:新疆纺织的高速扩张,正在从“政策全力推”转向“政策有选择地控”。三道坎卡的是产业链的深度,政策收手控的是扩张的速度——两件事叠加,意味着新疆纺织的“规模红利期”正在接近尾声。
棉纺见顶,化纤接棒红利期接近尾声,不等于没有路可走。棉纺这条链已经摸到了天花板,但新疆纺织还有另一条路——化纤。
棉纺的天花板是算得出来的。以棉花产量约700万吨、就地转化率60%为边界,纯棉纺产能的理论上限在4000万到5000万锭之间。新疆已经摸到3700万锭以上,用掉了这个空间的约80%(理论估算值,受原料、政策、产品结构影响)。好消息是,下一台引擎已经点火。新疆化纤的短板不在上游石化——缺的是从石化到纺织的“最后一公里”。
2023年3月,宇欣新材料一期30万吨聚酯纤维投产,成为西北五省区首个聚酯化纤项目,打通了从PX、PTA到聚酯化纤、纺织服装的完整链条。
2025年11月,二期30万吨项目一次开车成功,总产能达到60万吨,成为西北地区最大聚酯原料基地。阿拉尔由此形成皮棉32万吨、粘胶34万吨、聚酯60万吨的“三大原料”供应格局,纺织纤维总产能突破百万吨级,是全疆纺织原料最齐全的地区。依托这一原料优势,阿拉尔经开区已集聚75家纺织企业,2025年全产业链产值突破200亿元。产品结构也在变。据中国棉纺织行业协会的月度企业调查,2026年下半年以来,纯棉纱在样本企业中的占比首次跌破50%,并在50%上下反复拉锯——混纺纱与化纤纱合计已占到一半左右(7月纯棉纱49.8%,8月回升至50.2%,9月又回到49.8%)。但化纤是另一条路——换一条链条,不靠棉纺的深度。棉纺这条链上的三道坎,不会因为化纤的出现而消失。新疆纺织真正的考验,是能不能在棉纺这条主链上把深度做出来。
印染、人工、运距:三道坎但“锭子数”从来不是最终的门槛。
自治区发改委的调研把新疆纺织的短板指得很清楚:印染配套、劳动力效率、物流成本。这三样,都不是靠多建几个纱厂能推开的。
第一道:印染,卡在水上。全国印染产能577万吨,而新疆棉纺织印染配套约17万吨(棉纺印染配套口径)——配套薄,是因为能染的地方太少。若按全品类染整口径算,全疆规模要大得多:仅阿拉尔一地,2025年印染产能就达47.4万吨,约占全疆七成以上、兵团94%;截至2026年9月,这个数字已升至62.5万吨。当地“十五五”目标定在2030年突破100万吨。棉纱转坯布约40%(全国口径),而新疆的坯布转印染布只有7.3%——大量优质纱线只能以坯纱的形式出疆,到江浙去染、去做成品,加工利润留不在本地。为什么补不上来?答案不是钱,是水。新疆实行“四水四定”——有多少水,才允许配多少城、多少地、多少人、多少产。落到企业头上:水资源超载地区暂停新增取水许可,年用水量10万立方米以上的工业企业一律纳入计划管理。而印染恰恰是纺织链上最耗水的一环——传统水浴工艺,每吨棉花耗水50吨,还要投加大量的工业盐。有意思的是,这道硬约束没有把产业挡在门外,而是逼它换了做法。2026年9月,新疆首条非水介质印染示范线在阿拉尔投产——用化妆品级硅油替代水做染色介质,介质循环利用率99%,全程不加工业盐。每吨棉花耗水从50吨降到33吨,固色率从五到七成提到90%,温室气体排放减少44%,综合成本反而下降5%到10%。但这条线只是个样板——设计年产仅3000吨染色散棉,真正的产能爬坡还得看阿拉尔那一个点。
第二道:人工,缺的是量,也缺的是留人的能力。部分厂区工人生产效率仅相当于内地的40%,但比效率更紧迫的是缺口——全行业技术工人缺口约20万人,高端管理人才同样稀缺。留不住,比招不到更根本。石河子大学纺织工程专业每年仅毕业200余人,其中80%流向东部。库尔勒经开区33家纺织企业常年缺工,园区从周边精准输送1691人、培训2000余名农民工转型为产业工人,600余人成长为技术骨干,但仍只是“有效缓解”而非解决。尉犁县人社局带队跨区域招工,现场组织600余人,初步达成就业意向的只有50人,不到10%。补位的办法有两条。一是定向培养:石河子大学与华孚、溢达共建实训基地,每年定向培养500名技术工人。二是自动化:行业调研显示新疆万锭用工已降至28—29人,涡流纺设备用工只有同规模环锭纺的20%。但这两条都慢——培养人需要周期,换设备需要资本,而缺口是当下就存在的。
第三道:运距,方向决定它是成本还是优势。一吨棉纱从新疆运到长三角,运费显著高于内地。政府要拿出真金白银来补:棉纱出疆,其他地区40支以下补500元/吨、40支以上540元/吨,南疆地区600元/吨、640元/吨。补贴额本身就说明,运费高到了需要补贴的程度。但运距不是绝对劣势,它取决于往哪个方向卖。向东到长三角,它是成本;向西进入中亚,它不是。问题是,向西的通道上,跑的货和新疆的产业升级方向并不完全一致。2026年1—7月,新疆纺织纱线、织物及制品出口130.00亿元,同比增长10.20%;服装及衣着附件出口438.33亿元,同比下降14.75%。纱线在涨,服装在跌——这说明新疆纺织的出口结构正在往上游走,但上游的附加值最低。运距这道坎,不是坎在距离上,是坎在“向西的货,有多少是新疆自己从头到尾做出来的”。
结论自2014年国家在新疆实施发展纺织服装产业促进就业战略以来,新疆累计承接东中部地区1300余家纺织服装企业来疆投资。2025年,新疆纺织服装工业总产值首次突破千亿元大关,较2020年实现翻番,规上纺织服装企业工业增加值同比增长23.6%,全产业链带动就业超百万人;2025年新增就业4.68万人,其中南疆3.7万人、占比79%。据自治区统计局数据,2026年1—8月,新疆纺织业增加值增长23.9%,布产量29.17亿米、增长47.4%。从产量上看,新疆已经拿到全国第二——“银牌”已经到手。纱在这里纺,布在这里织,衣服也在这里做了一部分。但中国纺织建设规划院在2026年3月的产业链分析里,把新疆纺织的流向说得很清楚:纱和布的主体市场在国内东部地区;服装、家纺的增量市场在中亚,“需假以时日长期培育”。换句话说,新疆现在做的,主要是产业链的上游——纱和布卖给东部;下一步要做的,是自己做成衣服,卖给中亚,也卖给更多地方。
从上游走到下游,才是“金牌”真正的含金量。产量第二容易,难的是把利润也留在自己手里。这条路走不走得通,不取决于还能上多少锭子。前面十一年靠的是“推”,后面考验的是“自己会不会走”。
